Gestion de budget : mettre ses finances sous contrôle
Gérer son argent, ce n’est pas regarder son solde bancaire. C’est décider à l’avance de ce que son argent doit faire. Voici la méthode que j’utilise pour piloter mon budget, épargner et garder une vision claire de mes finances.
Pendant longtemps, j’ai cru que gérer mon argent consistait surtout à surveiller mon compte bancaire et à éviter le découvert. En réalité, un budget sert à faire exactement l’inverse : décider à l’avance ce que son argent doit faire. Dépenses, épargne, sécurité, patrimoine… Voilà comment j’ai progressivement mis mes finances sous contrôle.
Le cahier de ma mère
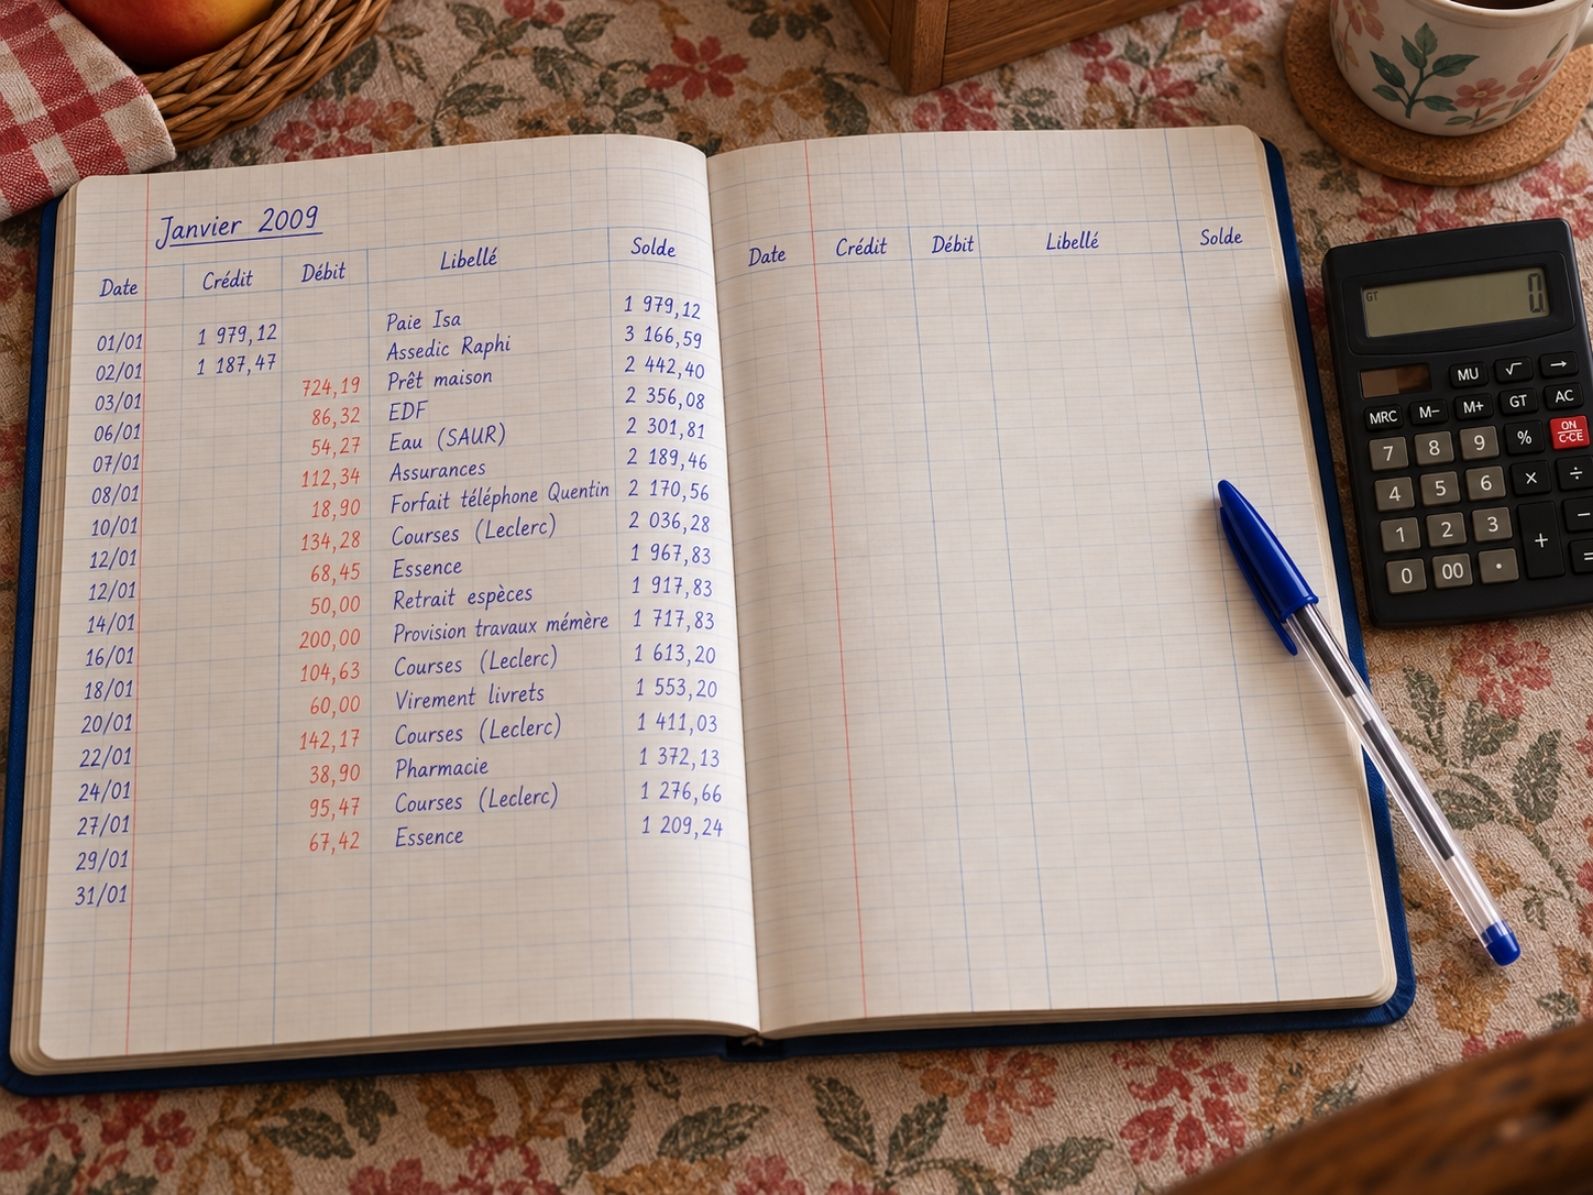
Quand j’étais gamin, d’aussi loin que je me souvienne, je pouvais observer ma mère « faire les comptes » le soir, en fin de semaine ou pendant le week-end. Elle tenait à jour un cahier organisé en colonnes dans lequel elle reportait la date, le montant – débit ou crédit -, le nom de l’opération et le solde du compte.
Sans le vouloir, elle m’a transmis trois réflexes :
toujours payer ce que je devais d’abord : le loyer, les factures ;
prévoir les dépenses à venir ;
mettre de côté.
Quand j’ai démarré dans la vie active à 20 ans, j’ai repris exactement le même système avec mon propre cahier. Ça m’a aidé à éviter le découvert, à épargner un peu chaque mois et à conserver un minimum de visibilité sur mon argent.
À l’époque, le peu d’argent que j’avais réussi à mettre de côté et l’obtention de mon premier CDI m’ont permis de devenir propriétaire. À ce moment, mon système était simple, mais il marchait.
Regarder son compte bancaire ne suffit pas
Le moment où ça a commencé à coincer, c’est quand l’inflation a peu à peu grignoté mon pouvoir d’achat. Mes dépenses ont commencé à augmenter plus vite que mes revenus. J’avais de moins en moins de reste à vivre en fin de mois et il m’est arrivé plusieurs fois de terminer à découvert.
Entre-temps, les applications bancaires sont arrivées et m’ont permis de consulter le solde de mes comptes en temps réel. Du coup, mon cahier de compte perdait progressivement de son intérêt : je n’avais pas opté pour le débit différé, donc quand je mettais un coup de CB à 42 €, l’appli m’affichait bien -42 €. Pas mal, hein ?
Oui, l’application fonctionne, t’inquiètes.
Après un samedi après-midi passé aux Galeries Lafayette, il m’est arrivé de rentrer chez moi, d’ouvrir mon application bancaire… et de constater que j’étais dans le rouge. Je me souviens même avoir dû appeler ma banque un mardi matin pour faire autoriser exceptionnellement mon découvert et éviter de me prendre des agios. Autrement dit : mon application me montrait parfaitement ce qui s’était passé. Elle ne m’aidait simplement pas à l’anticiper.
Les petites dépenses qui s’accumulent
Le problème, ce n’étaient pas forcément les grosses dépenses. C’étaient surtout toutes les petites sommes qui passaient sous le radar. Un abonnement par-ci, quelques commandes UberEats par là, des achats impulsifs « pour se faire plaisir », des services que je n’utilisais parfois même plus vraiment… prises séparément, rien de dramatique. Mais mises bout à bout sur un mois, puis sur une année, ça commence à faire beaucoup.
Le piège des abonnements, par exemple, c’est qu’ils deviennent rapidement invisibles. Une fois mis en place, on n’y pense plus. Pourtant, ils continuent de sortir tous les mois, parfois pendant des années.
L’objectif n’est évidemment pas de tout supprimer et de vivre comme un moine. La vraie question, c’est plutôt : est-ce que cette dépense vaut vraiment ce qu’elle me coûte ?
Même chose pour les commandes, les achats de confort ou les « petites » dépenses plaisir. Se faire plaisir, oui. Mais est-ce qu’on parle encore vraiment de plaisir quand ça devient systématique ?
Suivre son compte, c’est constater. Faire un budget, c’est décider.
Gérer son budget
J’ai donc dû m’éduquer financièrement. Ayant travaillé un bon moment dans le secteur de l’assurance-vie, de l’épargne et de la prévoyance individuelle, j’avais déjà quelques notions dans le domaine des placements.
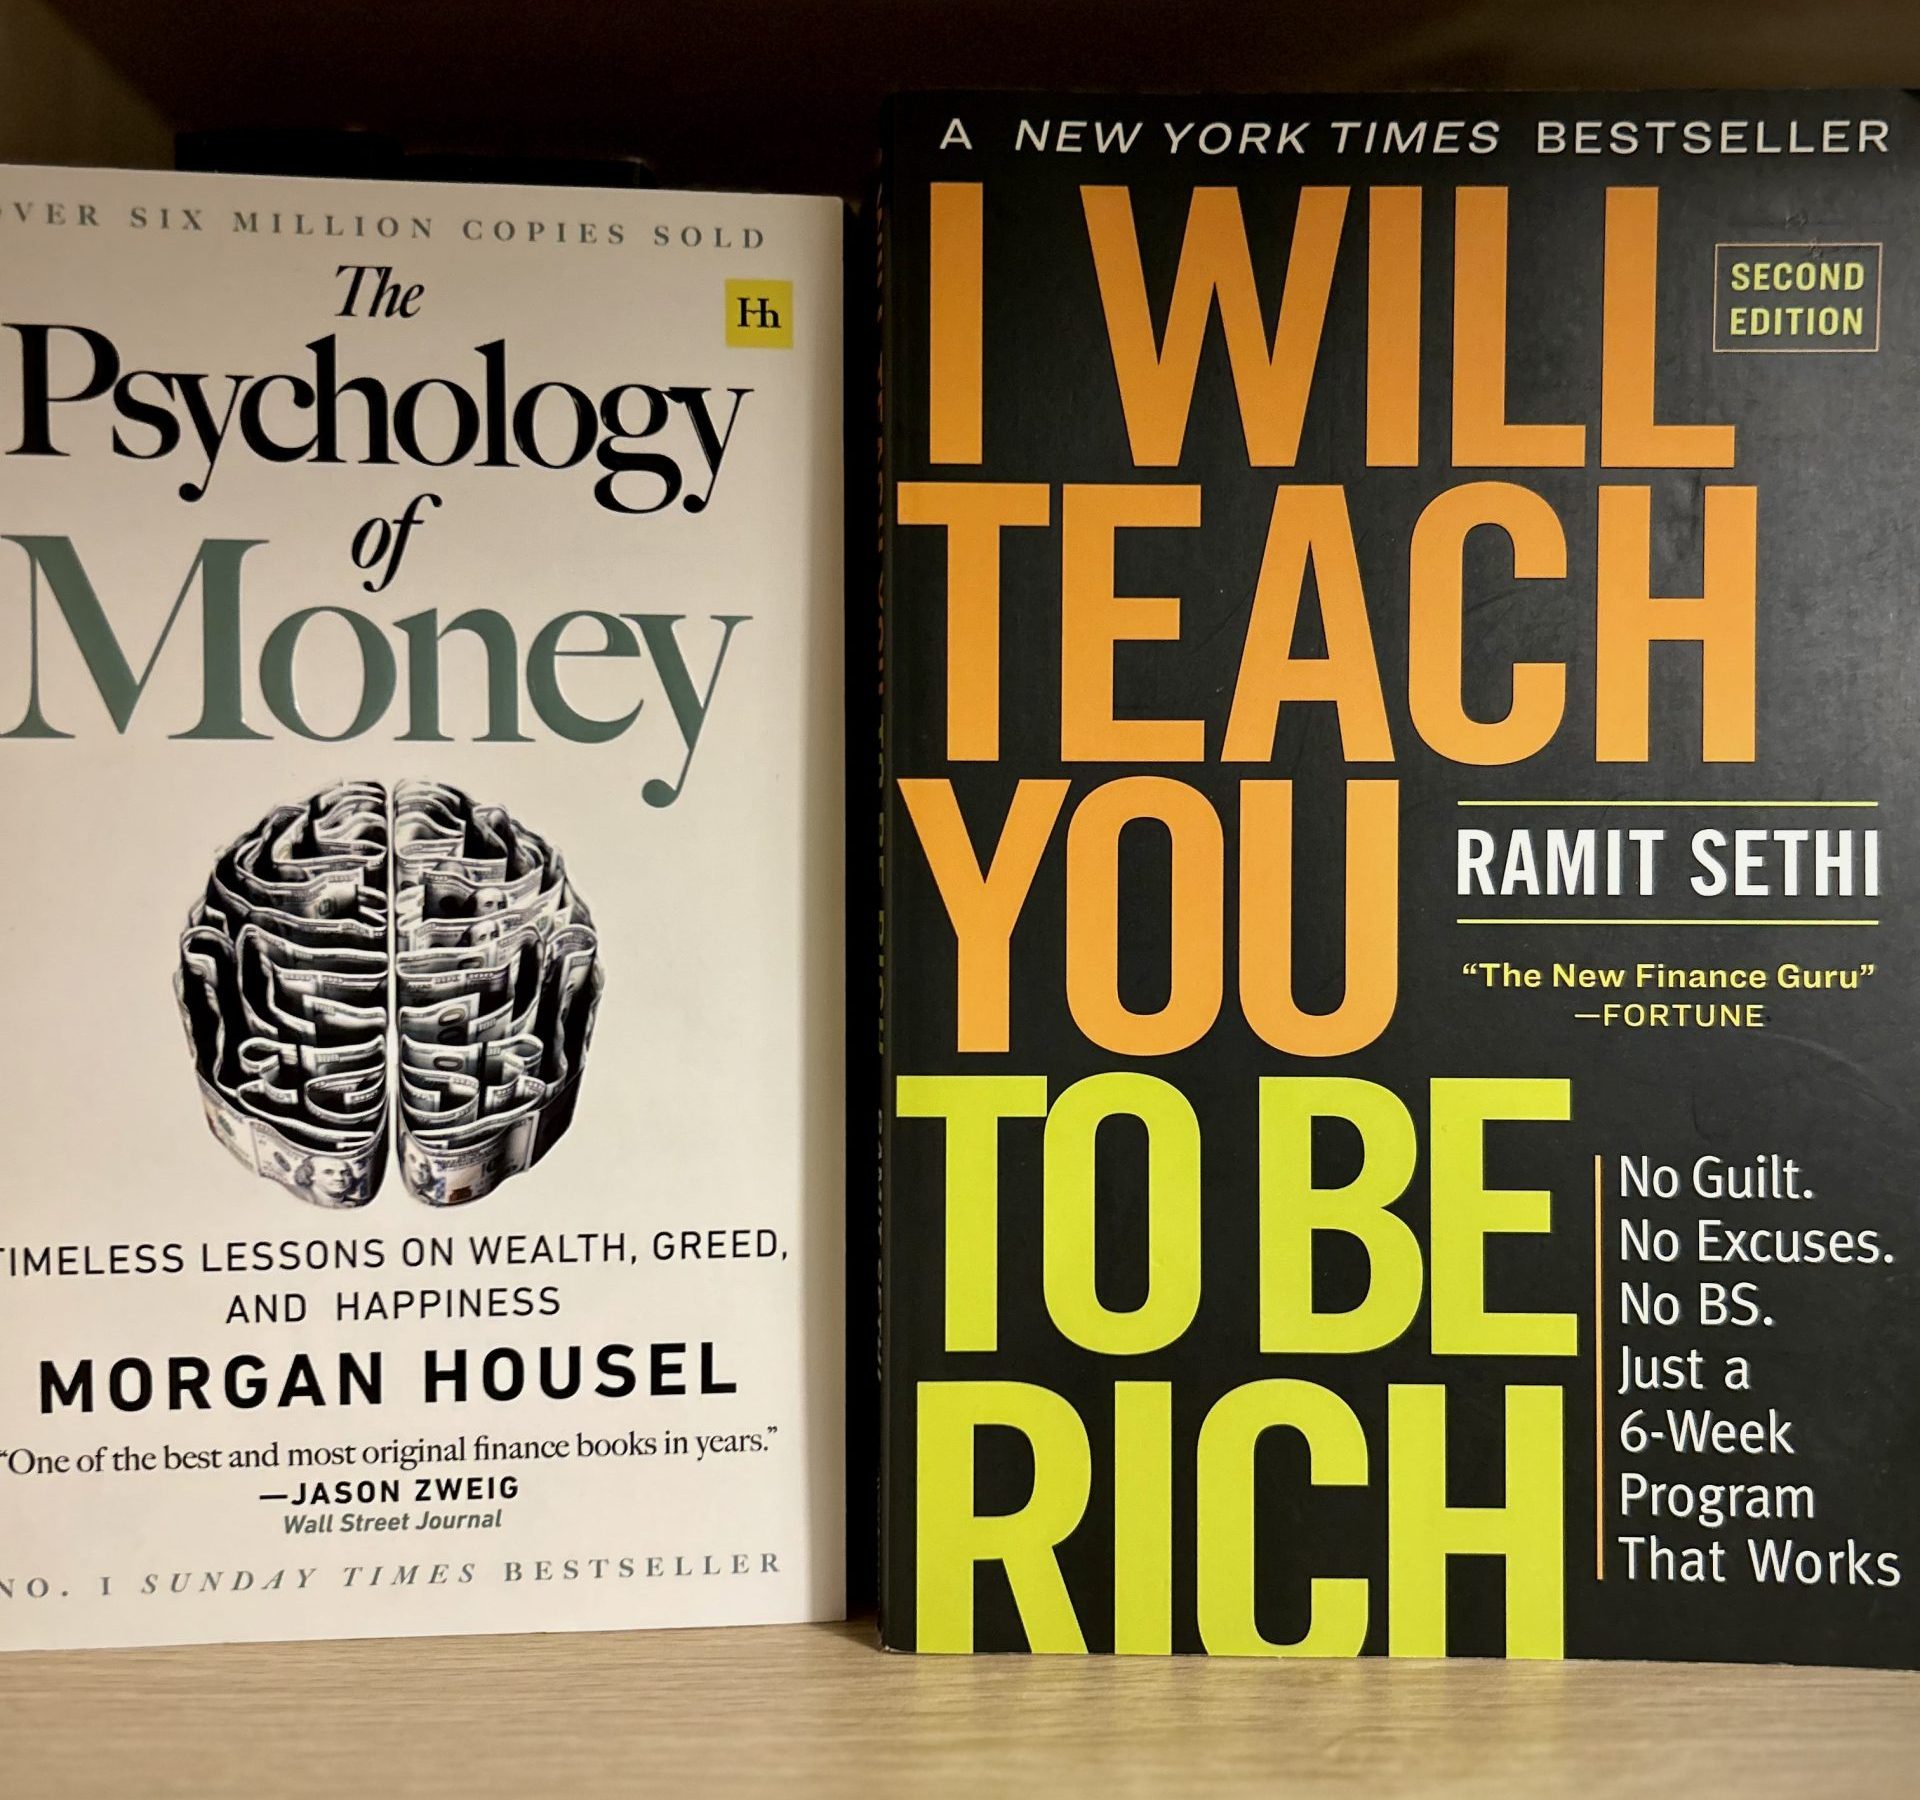
Je peux également vous renvoyer au livre I Will Teach You to Be Rich de Ramit Sethi. Même s’il est très orienté vers le système américain – les produits et dispositifs français n’ayant pas toujours d’équivalent direct – il pose de bonnes bases en matière de gestion des finances personnelles.
Deux bouquins qui ont pas mal changé ma façon de voir l’argent et les finances personnelles
Les revenus
On commence par établir clairement la liste de ce qui rentre :
salaire ;
revenus annexes.
L’idée est de connaître sa base réelle. Pas grand-chose d’autre à dire ici : forcément, il y a généralement moins de lignes de revenus que de dépenses. Vous ne seriez probablement pas en train de lire cet article autrement !
Les dépenses fixes et variables
Viennent ensuite les dépenses. Je les distingue principalement en deux catégories : fixes et variables. Parmi mes dépenses fixes, je retrouve :
logement ;
énergie ;
assurances ;
télécommunication (Internet et mobile) ;
crédits.
J’y intègre également certains prélèvements qui ne sont pas « vitaux », mais qui sont suffisamment importants dans mon mode de vie pour que je les considère comme fixes : transports en commun, salle de sport, etc.
Les dépenses variables fluctuent davantage d’un mois à l’autre :
alimentation ;
frais liés au véhicule ;
loisirs ;
sorties ;
achats divers.
J’y intègre également certains abonnements payés par carte bancaire que je peux arrêter facilement sans conséquence importante sur mon quotidien. Et surtout : attention aux dépenses annuelles ou irrégulières.
assurance annuelle
entretien voiture
travaux / cadeaux / vacances
etc.
Ça reste des dépenses, même si elles n’apparaissent pas tous les mois.
Se fixer un cadre réaliste
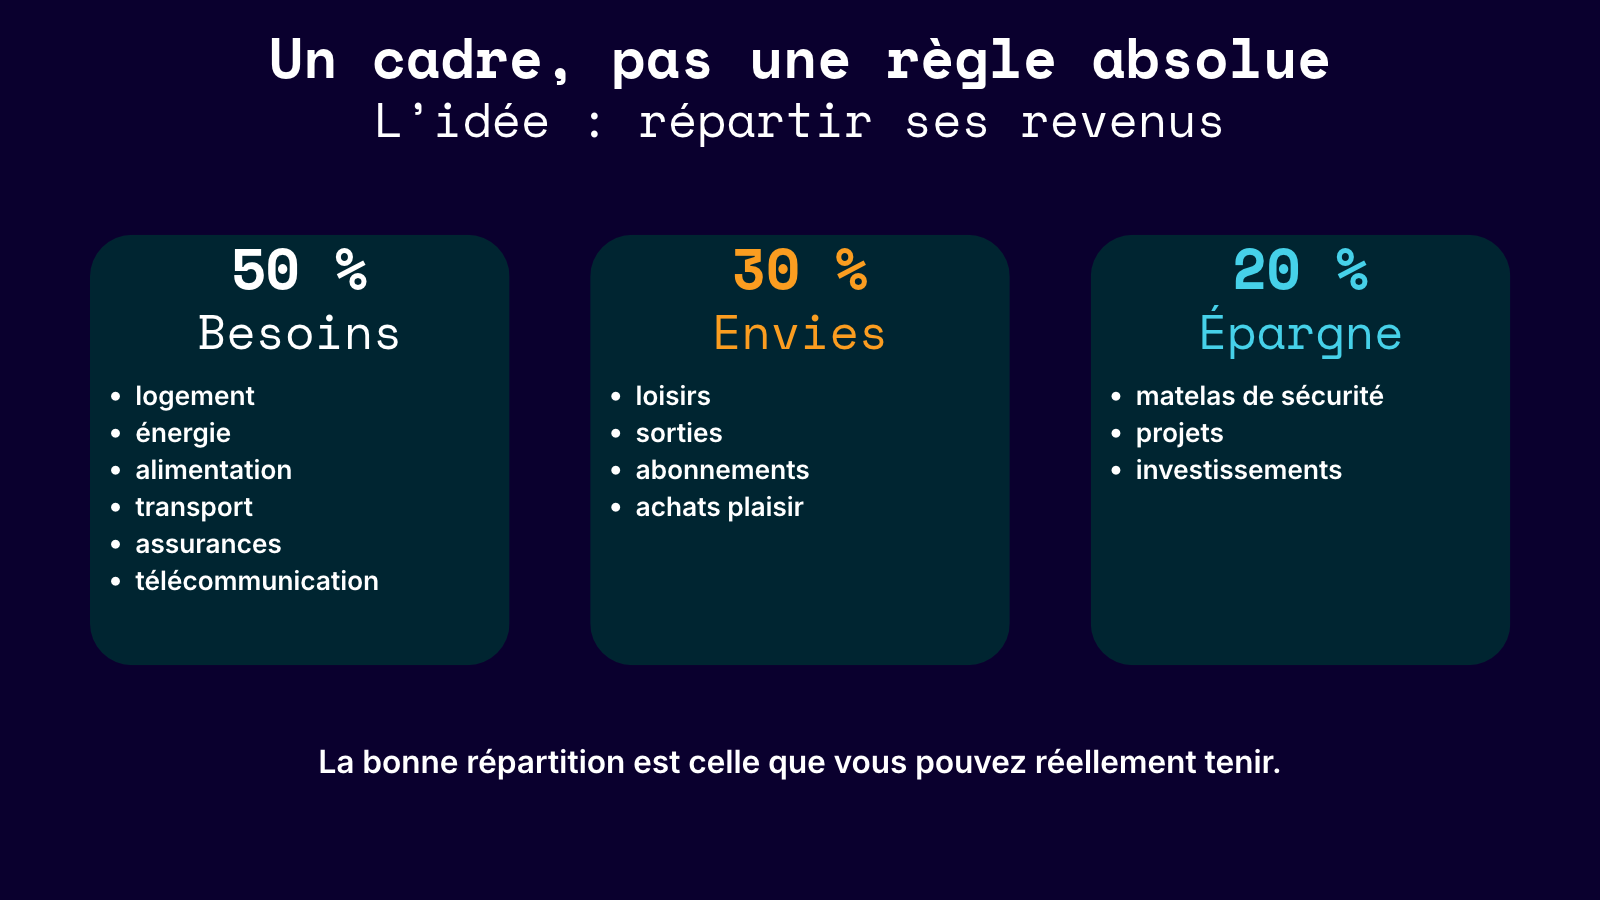
C’est notamment à travers I Will Teach You To Be Rich et d’autres lectures que j’ai commencé à m’intéresser aux règles simples de répartition du budget, comme la fameuse règle du 50/30/20 :
50% pour les besoins ;
30% pour les envies ;
20% pour l’épargne.
Mais l’important n’est pas de respecter ces trois chiffres à la virgule près.
La bonne règle n’est pas celle d’un livre. C’est celle qui correspond à votre situation et que vous pouvez réellement tenir.
Selon que vous vivez seul ou en couple, avec ou sans enfants, selon vos revenus, votre lieu de vie ou encore le coût de votre logement, la répartition peut être complètement différente. On peut très bien imaginer du 60/20/20, du 70/15/15, ou autre chose.
Ce qui compte, c’est :
d’avoir un cadre ;
de savoir pourquoi on l’a choisi ;
de pouvoir s’y tenir.
Si votre logement absorbe une part très importante des revenus du foyer, par exemple, ce n’est pas automatiquement une catastrophe mais c’est un signal à surveiller : il reste mécaniquement moins de marge pour le reste, les imprévus et l’épargne.
L’épargne fait partie du budget
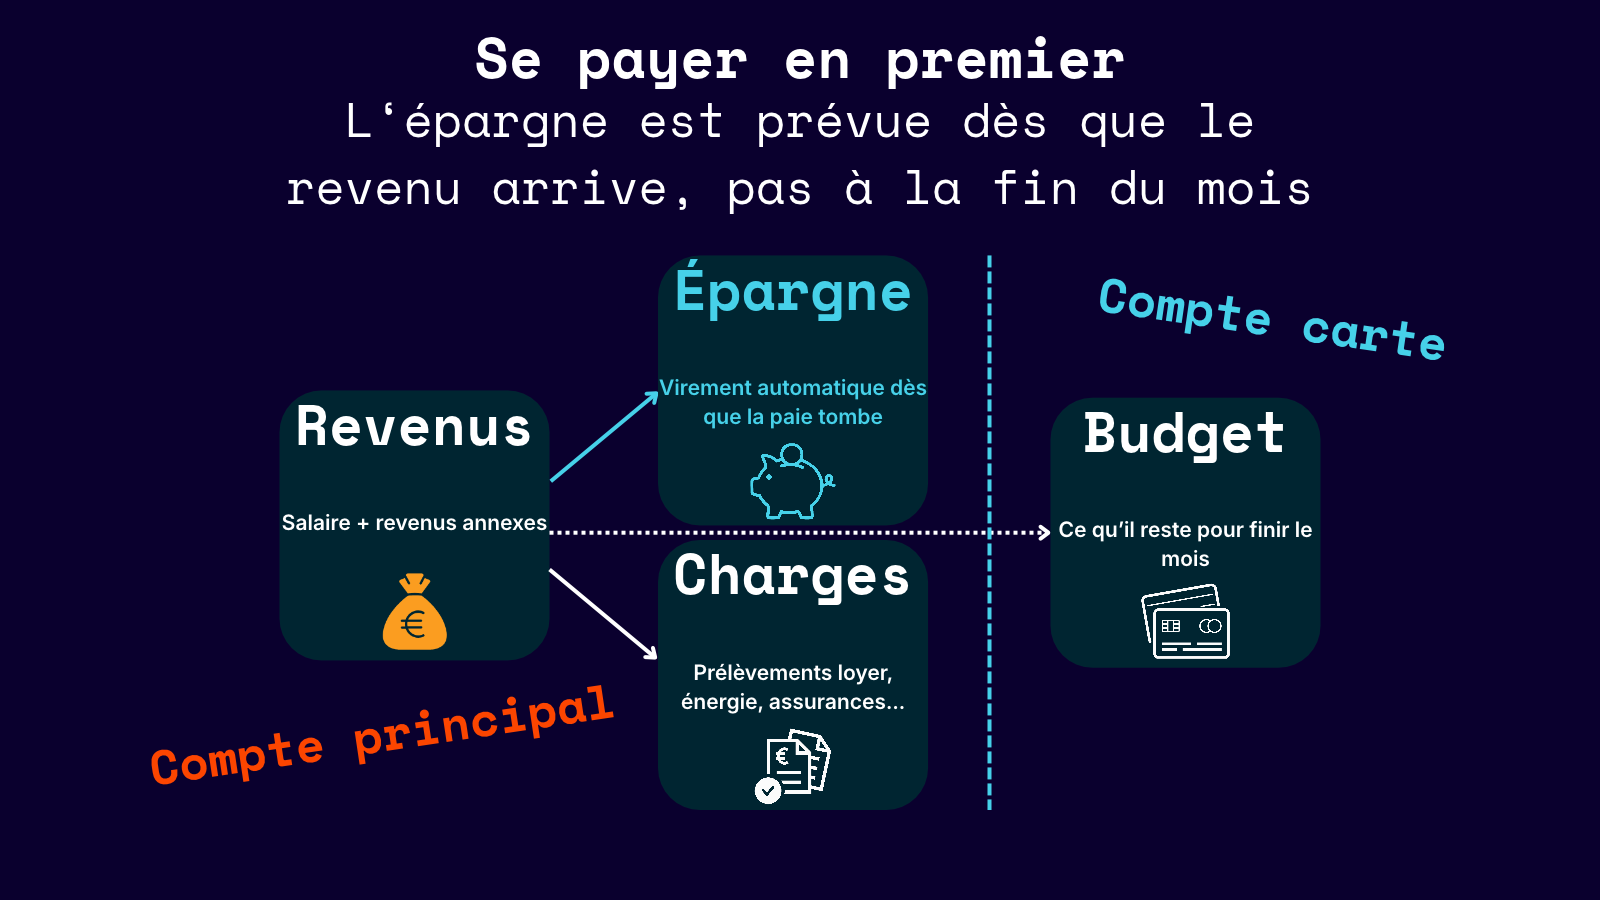
L’épargne ne doit pas être ce qu’il reste à la fin du mois. Elle doit être prévue dès le départ.
Se payer en premier
Les applications bancaires sont pratiques parce qu’elles permettent aujourd’hui d’automatiser beaucoup de choses. Une fois ma règle de répartition définie, je mets immédiatement de côté ce qui doit l’être.
Pour ma part, j’utilise deux comptes courants :
le premier accueille mes revenus et mes prélèvements essentiels – les dépenses fixes – et ne possède volontairement aucune carte bancaire ;
le second sert uniquement à mes dépenses variables.
Donc chaque mois, lorsque la paie tombe :
un virement automatique part vers l’épargne ;
un second alimente le compte carte ;
le reste sert à régler les prélèvements du mois.
De cette façon, je sais que tout ce qui est sur mon compte carte constitue mon budget disponible pour le mois. Plus besoin de refaire les calculs tous les quatre matins.
Et pendant qu’on parle de comptes bancaires : surveillez les frais. De nos jours, payer une carte bancaire alors qu’il existe de nombreuses alternatives gratuites ou peu coûteuses, ça mérite au minimum de se poser la question. Même chose pour les frais liés aux placements.
Amortir les chutes
J’aime les principes simples. Ça tombe bien : il y en a un autre ici. Le fameux matelas de sécurité correspond souvent à 3 à 6 mois de dépenses essentielles. Certains préfèrent raisonner en mois de salaire. L’important, c’est d’avoir un matelas.
Et j’aimerais surtout dédramatiser un peu ce fameux « fonds d’urgence ». Primo : il peut être plus ou moins épais selon le niveau de sécurité recherché. Deuzio : votre situation compte énormément. Stabilité de l’emploi, vie seul ou en couple, enfants ou non, revenus irréguliers… tout ça doit entrer dans l’équation. Et enfin : ce fonds ne doit pas être sacralisé.
Il n’est pas là pour performer, ni pour ne jamais être utilisé. Il est là pour éviter qu’un imprévu devienne une crise.
Une fois constitué, je vous assure que le « pépin imprévu » sur la bagnole devient tout de suite beaucoup moins anxiogène.
Budget et patrimoine : pas la même chose
OK, on a compris : on avait un cahier, on a établi une stratégie… maintenant, comment on s’assure que tout ça tourne correctement ? On track. Et pour tracker, rien de mieux qu’un bon vieux fichier Excel.
Alors oui, il existe plein d’applications de gestion de budget. C’est joli, il y a de belles interfaces, de beaux boutons et parfois cinquante fonctionnalités dont on n’a pas besoin. Mais ici, on s’en fout un peu : on veut surtout quelque chose de simple, qui fonctionne et qui donne en un coup d’œil l’information que l’on cherche, sans devoir fouiller entre trois menus et deux propositions de services payants.
Et quand on parle de finances personnelles, il faut distinguer deux choses : le budget et le patrimoine. Les deux sont liés, mais ils ne se pilotent pas de la même manière.
Le budget = flux Ce qui entre, ce qui sort, ce que j’épargne chaque mois
Le patrimoine = stock Ce que je possède, ce que je dois, ce qu’il me reste au final
Le budget sert à gérer le quotidien. Le patrimoine sert à mesurer la progression globale.
Le budget = flux
Le budget sert à suivre ce qui se passe au cours du mois :
ce qui rentre ;
ce qui sort ;
ce que l’on met de côté ;
et, au final, la manière dont le mois s’est réellement déroulé.
C’est un outil de pilotage à court terme. Il permet de vérifier si le cadre que l’on s’est fixé tient réellement dans la vie de tous les jours. C’est pour ça que j’utilise aujourd’hui un template dédié au suivi du budget, que j’ai mis à disposition dans la section Ressources du site (j’suis sympa, non ?).
Le patrimoine répond à une autre question : qu’est-ce que je possède réellement à un instant donné ? On y retrouve par exemple :
les liquidités ;
l’épargne ;
les investissements ;
les éventuels biens ;
les dettes ;
le patrimoine net.
Et c’est là qu’on réalise quelque chose d’important : voir son compte courant baisser ne veut pas forcément dire s’appauvrir.
Si 500 € quittent mon compte courant pour être investis sur un autre support, mon budget enregistre bien une sortie. Mais mon patrimoine, lui, n’a pas disparu : l’argent a simplement changé de place.
C’est pour cette raison que je suis les deux séparément. Le budget me dit comment je gère mon argent au quotidien ; le patrimoine me permet de voir si, mois après mois, je construis réellement quelque chose.
Investir régulièrement plutôt que d’attendre le bon moment
On a parlé très brièvement d’investissement. Là encore, ça fera l’objet d’un article dédié, parce qu’il y a quelques subtilités à connaître pour éviter de s’éparpiller.
Ce que je veux surtout mettre en avant ici, c’est qu’attendre le moment parfait pour commencer à investir est souvent une excellente façon de ne jamais commencer. C’est parti pour la phrase bateau :
Le meilleur moment, c’était hier. Le deuxième meilleur moment, c’est aujourd’hui.
Il y aura toujours une bonne raison d’attendre : le contexte économique est mauvais, les marchés sont trop hauts, ça va se casser la gueule, ce mois-ci j’ai un imprévu… Ok Jean Trader.
Mais pendant qu’on tergiverse, quelqu’un d’autre investit simplement une petite somme, régulièrement, sur le long terme. Même 30 € par mois peuvent sembler dérisoires au départ. Sur plusieurs années, la régularité finit pourtant par compter.
C’est tout l’intérêt d’une stratégie simple et automatisée : ne pas avoir à reprendre la même décision tous les mois.
Le vrai objectif : la tranquillité
Au fond, mon cahier s’est simplement transformé en fichier Excel. Il me donne une vision plus claire de mes finances et fait les calculs tout seul. La vraie différence, c’est qu’entre-temps, j’ai mis en place une stratégie. J’ai eu la chance de trouver assez rapidement un système qui me correspondait, et je n’y ai quasiment plus touché depuis.
Qu’est-ce que ça m’a apporté ? D’abord, ne plus craindre chaque imprévu. Ensuite, investir automatiquement sans me demander tous les mois quoi faire. En dehors de mes vingt minutes consacrées à ma revue mensuelle de patrimoine, je regarde très peu mes placements. Et finalement, assez peu mes comptes aussi.
Je peux me faire plaisir sans me demander si je vais foutre mes efforts en l’air ou devoir boire l’eau des pâtes à la fin du mois. Mais soyons clairs : avoir les moyens de dépenser ne veut pas dire qu’il faut le faire systématiquement. Dépenser 500 € par mois en jeux Steam, abonnements ou consommables dans un MMORPG juste par qu’on peut se le permettre… Non, ma gueule. Ce n’est pas une stratégie.
Les ressources de cet article
Vous voulez passer à la pratique ? Retrouvez les outils utilisés dans cet article dans la section Ressources.